
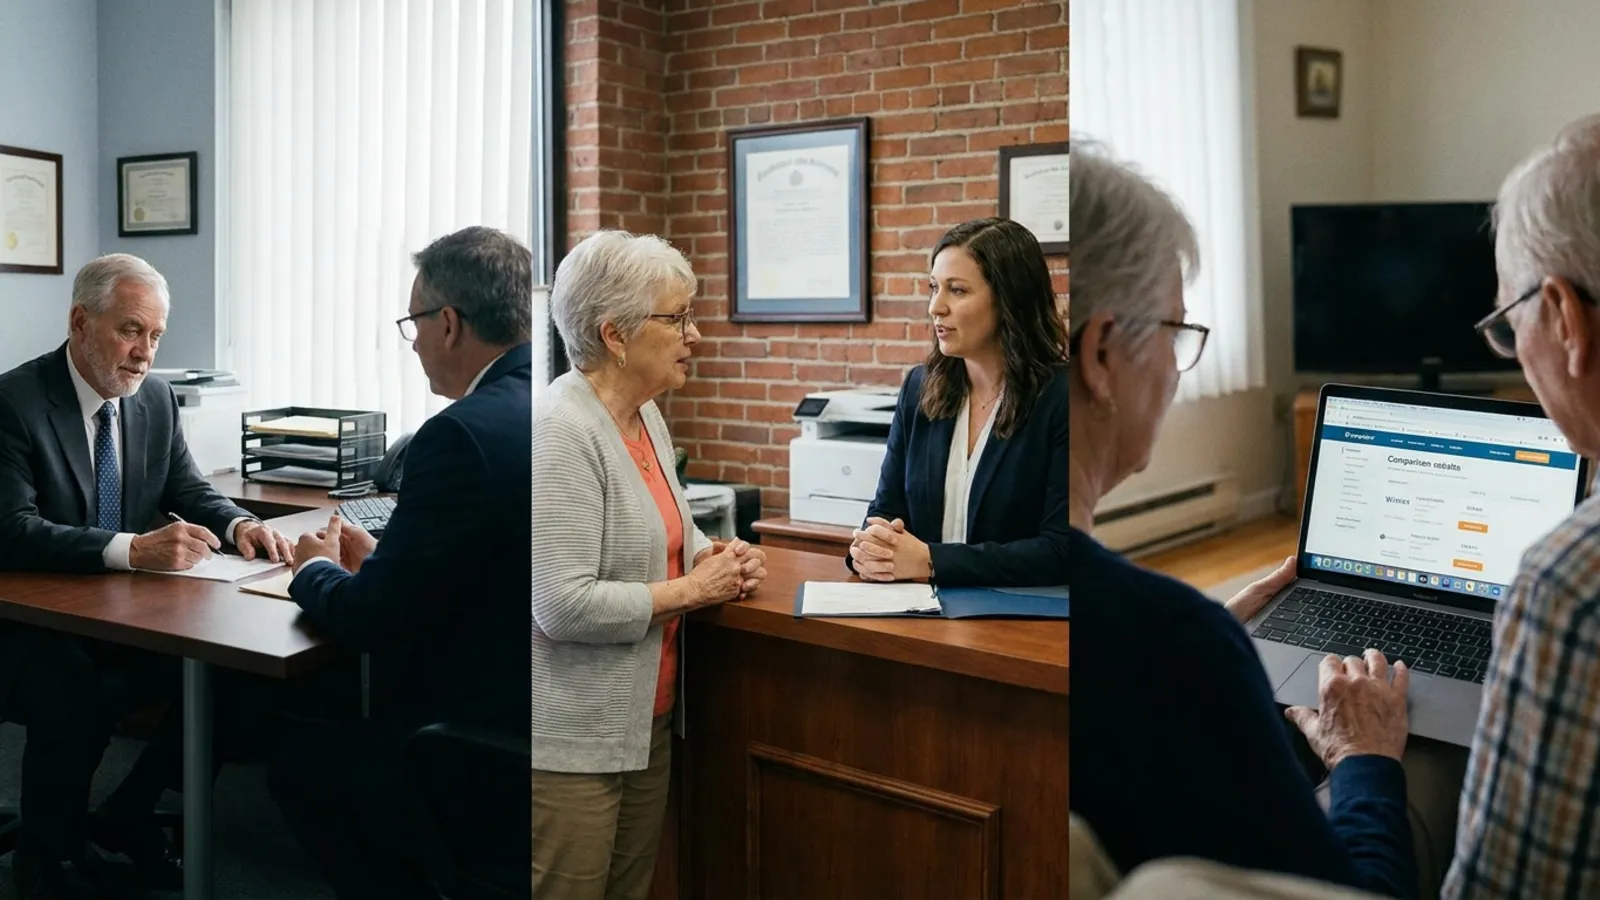
Souscrire une mutuelle sénior demande plus qu’une comparaison rapide des cotisations. Le courtier, l’agence et le comparateur ne proposent ni le même accompagnement ni le même choix de contrats. Le bon intermédiaire dépend donc du budget, des dépenses de santé prévisibles et du niveau d’aide recherché.
Les besoins de santé doivent guider le choix de l’intermédiaire
Une complémentaire santé destinée aux personnes âgées doit couvrir les postes qui pèsent réellement sur leur budget. L’optique, le dentaire, l’audiologie, l’hospitalisation, les consultations de spécialistes et les soins courants méritent une analyse séparée. Un contrat peu coûteux peut laisser un reste à charge élevé lorsque ses garanties ne correspondent pas aux besoins réels du souscripteur.
Le choix de l’intermédiaire dépend aussi de la situation personnelle. Une personne qui consulte régulièrement des médecins pratiquant des dépassements d’honoraires n’attend pas le même contrat qu’un sénior qui recherche surtout une bonne prise en charge hospitalière. Le guide consacré aux pourcentages de remboursement des mutuelles aide à comprendre les garanties exprimées à 100 %, 200 % ou 300 % de la base retenue par l’Assurance Maladie. Cette lecture évite de confondre un taux élevé avec le remboursement intégral de la facture.
Avant toute souscription, le futur assuré gagne donc à rassembler ses dépenses récentes, ses prescriptions habituelles et ses besoins probables. Cette préparation donne au courtier ou au conseiller des éléments concrets pour chercher une formule cohérente.
Le courtier apporte une analyse personnalisée du marché
Le courtier agit comme intermédiaire entre le souscripteur et plusieurs organismes assureurs. Il étudie la situation du sénior, sélectionne des contrats compatibles avec ses priorités et explique les différences entre les niveaux de garantie. Ce conseil personnalisé constitue son principal avantage face à une recherche menée sans accompagnement.
Son intervention devient utile lorsque le dossier comporte plusieurs contraintes. Le souscripteur peut rechercher une couverture renforcée pour une hospitalisation programmée, des prothèses dentaires ou des consultations régulières chez des spécialistes. Le courtier compare alors les plafonds, les exclusions, les délais, les services d’assistance et les modalités de remboursement. Il peut aussi signaler qu’une garantie généreuse sur un poste masque une protection faible sur un autre.
Le courtier ne présente toutefois pas toujours l’ensemble du marché. Ses partenariats déterminent souvent les contrats qu’il peut proposer, tandis que son mode de rémunération peut varier selon les accords commerciaux. Le souscripteur doit donc demander quels organismes entrent dans la comparaison et quels frais accompagnent le contrat. Cette transparence permet d’évaluer la portée réelle de la recommandation.
Mutuelle-senior.com réunit le courtage et la comparaison en ligne
Certains acteurs associent la technologie d’un comparateur à l’accompagnement d’un professionnel. Mutuelle-senior.com fonctionne à la fois comme site de courtage et comme outil de comparaison en ligne. Cette organisation permet à une personne âgée de consulter des offres conçues pour les besoins des séniors, puis de solliciter un accompagnement pour affiner son choix.
Cette formule réduit les limites d’un parcours entièrement automatisé. Le comparateur fournit une première sélection selon l’âge, le lieu de résidence, la composition du foyer et le niveau de couverture recherché. Le courtier peut ensuite examiner les détails qui influencent le reste à charge, comme les dépassements d’honoraires, les plafonds annuels ou la prise en charge d’une chambre individuelle. Le souscripteur conserve alors la rapidité de la recherche numérique sans renoncer à une explication humaine.
Les offres présentées peuvent répondre à des profils variés et afficher des conditions intéressantes. Une comparaison attentive reste nécessaire, car le tarif ne suffit jamais à déterminer la qualité d’une mutuelle. Le futur assuré doit contrôler les garanties contractuelles avant de signer.
L’agence physique privilégie la relation avec un conseiller
Une agence permet au sénior de rencontrer directement un conseiller et de remettre ses documents en main propre. Ce cadre rassure les personnes qui utilisent peu les services numériques ou qui souhaitent poser plusieurs questions au même interlocuteur. Le conseiller peut relire un devis, détailler les démarches de remboursement et expliquer le fonctionnement du tiers payant.
L’agence présente néanmoins une sélection souvent limitée aux contrats de l’organisme qu’elle représente. Le conseiller maîtrise ses propres formules, mais il ne compare pas nécessairement les solutions proposées par des concurrents. Le souscripteur obtient donc un accompagnement accessible, sans bénéficier automatiquement d’une vision étendue du marché. Les horaires d’ouverture et les déplacements peuvent aussi compliquer les échanges.
Cette voie convient davantage à une personne qui connaît déjà l’organisme et qui accorde une forte valeur à la proximité. Elle répond moins bien au besoin d’examiner de nombreuses offres en une seule démarche. Une proposition reçue en agence peut malgré tout servir de base de comparaison avec un devis obtenu auprès d’un courtier.
Le comparateur en ligne accélère la recherche de contrats
Un comparateur collecte plusieurs informations sur le profil du souscripteur, puis affiche une sélection de formules. Cette méthode facilite un premier tri et permet de repérer les écarts de cotisation. Un comparateur de mutuelles aide aussi à confronter les garanties sans contacter chaque organisme séparément.
La rapidité représente son premier avantage, mais le classement obtenu ne remplace pas la lecture des documents contractuels. Deux contrats qui affichent un prix voisin peuvent appliquer des plafonds très différents, limiter certains remboursements ou proposer des réseaux de soins distincts. Le résultat dépend également de la précision des informations saisies. Une estimation fondée uniquement sur le prix risque donc d’écarter une formule plus protectrice.
Le comparateur convient aux personnes autonomes qui comprennent les mécanismes de remboursement et savent identifier leurs priorités. Une personne qui hésite entre plusieurs niveaux de garanties peut préférer un comparateur associé à un courtier. Cette solution ajoute une intervention humaine au parcours numérique et limite les erreurs d’interprétation.
Les critères contractuels comptent davantage que la cotisation mensuelle
Le prix attire naturellement l’attention, mais le coût total annuel donne une vision plus fidèle de la dépense. Une faible cotisation perd son intérêt lorsque le contrat rembourse mal les lunettes, les prothèses ou les consultations coûteuses. Le souscripteur doit rapprocher le montant annuel des cotisations du reste à charge probable.
Plusieurs éléments méritent une vérification avant la signature:
- Le contrat doit préciser les plafonds annuels, les forfaits en euros et les taux calculés sur la base de remboursement.
- Le souscripteur doit contrôler le délai de carence, les exclusions et les restrictions applicables pendant les premiers mois.
- Les services d’assistance doivent correspondre aux besoins, comme l’aide à domicile après une hospitalisation ou la téléconsultation.
- Les conditions d’évolution de la cotisation doivent apparaître dans les documents remis avant l’adhésion.
Les dépenses d’optique exigent une attention spécifique, car la fréquence de renouvellement, le type de verres et le réseau de professionnels peuvent modifier le remboursement. Le dossier sur la prise en charge des lunettes par la mutuelle présente les points à contrôler chez l’opticien. Pour les consultations médicales, l’analyse doit aussi intégrer les dépassements facturés par les spécialistes.
Une méthode structurée réduit le risque de mauvais choix
Le souscripteur peut commencer par établir une liste de ses soins réguliers et de ses dépenses exceptionnelles prévisibles. Il classe ensuite les garanties selon leur utilité, plutôt que de rechercher le niveau maximal sur chaque poste. Cette démarche évite de financer des prestations peu adaptées à sa situation.
Une comparaison sérieuse suit plusieurs étapes:
- Le sénior réunit ses relevés de remboursement et estime son reste à charge sur une période représentative.
- Il demande plusieurs devis qui reposent sur des garanties proches afin de comparer des offres équivalentes.
- Il examine les plafonds, les exclusions, les délais et les services avant de regarder l’écart de prix.
- Il réclame une explication écrite lorsqu’une garantie ou une condition manque de clarté.
Le courtier conserve un avantage lorsque le souscripteur souhaite déléguer cette analyse tout en accédant à plusieurs organismes. L’agence répond mieux au besoin de proximité, tandis que le comparateur convient à une recherche autonome. Un acteur hybride comme Mutuelle-senior.com associe ces deux approches et facilite le passage entre la sélection en ligne et l’échange avec un professionnel.
Le contrat doit rester adapté après la souscription
Les besoins de santé évoluent avec le temps. Une hospitalisation, un nouvel équipement auditif ou un suivi médical plus fréquent peut rendre une ancienne formule moins avantageuse. Le sénior gagne à relire ses garanties chaque année et à comparer le montant des cotisations avec les remboursements obtenus.
Un changement de contrat demande aussi une coordination attentive afin d’éviter une période sans couverture ou une double cotisation. Le guide pour résilier une mutuelle santé détaille les étapes à suivre selon la situation contractuelle. Le courtier peut accompagner cette transition et vérifier la date de prise d’effet de la nouvelle couverture.
Le meilleur intermédiaire reste donc celui qui combine un choix de contrats suffisamment large, des explications compréhensibles et un suivi disponible. Pour de nombreux séniors, le courtier offre l’équilibre le plus protecteur, surtout lorsqu’il complète son conseil par un comparateur en ligne.